Tag: economia italiana

  • L’Italia al Centro della Transizione Energetica: Sfide e Opportunità di un Cambiamento Epocale

    L’Italia al Centro della Transizione Energetica: Sfide e Opportunità di un Cambiamento Epocale

    La transizione energetica rappresenta uno dei temi più cruciali per l’economia globale e in particolare per quella italiana. In un contesto di crescente attenzione verso la sostenibilità ambientale e di pressione internazionale per ridurre le emissioni di CO2, l’Italia si trova a un bivio. Le scelte che verranno adottate nei prossimi anni influenzeranno non solo il mercato energetico nazionale, ma anche l’intera struttura industriale e sociale del Paese.

    Nell’ultimo decennio, la politica energetica italiana ha subito numerose trasformazioni. Grazie anche agli incentivi per le energie rinnovabili e alla progressiva dismissione delle centrali a carbone, la quota di energia elettrica prodotta da fonti rinnovabili è cresciuta dal 18% nel 2010 al 38% nel 2023. Questo dato, sebbene positivo, nasconde ancora profondi squilibri tra le diverse regioni e tra fonti energetiche intermittenti e stabili.

    Un dato interessante viene dall’analisi delle tecnologie adottate: l’Italia dispone di un elevato numero di impianti fotovoltaici, che rappresentano quasi il 28% dell’energia pulita prodotta, ma continua a dipendere in misura rilevante dal gas naturale, che copre ancora circa il 40% del mix energetico nazionale. Questa dipendenza espone il Paese a rischi geopolitici e a forti oscillazioni dei prezzi sui mercati internazionali, come si è visto con la crisi energetica seguita alla guerra in Ucraina.

    Le implicazioni economiche di questa realtà sono molteplici. Da un lato, la crescente adozione di fonti rinnovabili offre un’opportunità per rilanciare settori industriali chiave come la produzione di pannelli solari, turbine eoliche e sistemi di accumulo. Diversi cluster industriali nel Nord Italia stanno così puntando sull’innovazione high-tech e sulla creazione di filiere sostenibili, con un incremento degli investimenti esteri pari al 15% annuo negli ultimi tre anni.

    Dall’altro lato, però, la transizione richiede ingenti investimenti in infrastrutture di rete e nella digitalizzazione della gestione energetica. L’efficientamento della rete elettrica nazionale, grazie a smart grids e sistemi di intelligenza artificiale, potrebbe sensibilmente ridurre le perdite e aumentare la flessibilità del sistema, ma la burocrazia e i tempi di autorizzazione rischiano di rallentare questi processi. Una recente indagine del Ministero della Transizione Ecologica ha evidenziato come il 30% dei progetti per nuove rinnovabili si trovi ancora in sospeso a causa di ritardi amministrativi.

    Inoltre, il lavoro necessario alla transizione avrà un impatto significativo sul mercato del lavoro italiano. Secondo uno studio del World Economic Forum, il settore delle energie rinnovabili potrebbe creare fino a 250.000 nuovi posti di lavoro entro il 2030, contrastando la disoccupazione giovanile che in alcune regioni meridionali supera ancora il 30%. Tuttavia, questa crescita richiede un adeguamento delle competenze e una formazione mirata, un aspetto su cui il sistema educativo italiano dovrà investire molto.

    Lo scenario internazionale, infine, gioca un ruolo decisivo. L’Italia è parte integrante di un mercato energetico europeo sempre più integrato, in cui la cooperazione tra Stati e la condivisione di risorse rinnovabili si farebbe strategica per superare le criticità della stagionalità e dell’intermittenza. La proposta della Commissione Europea di innalzare gli obiettivi di riduzione delle emissioni al 55% entro il 2035 impone un’accelerazione ancora più decisa nelle politiche nazionali.

    In conclusione, la transizione energetica italiana rappresenta un passaggio fondamentale non solo dal punto di vista ambientale, ma anche economico e sociale. Le scelte politiche, la capacità di attrarre investimenti, la velocità nell’adeguamento infrastrutturale e la formazione di capitale umano qualificato saranno i fattori chiave per trasformare questa sfida in un’opportunità di crescita sostenibile e inclusiva. L’Italia ha tutte le potenzialità per recitare un ruolo da protagonista in questo nuovo scenario globale, a patto di superare gli ostacoli tradizionali alla modernizzazione del sistema energetico.
  • L’Impulso delle Start-up Italiane: Storie di Innovazione e Crescita nel 2024

    L’Impulso delle Start-up Italiane: Storie di Innovazione e Crescita nel 2024

    In un contesto economico globale in rapida evoluzione, le start-up italiane stanno emergendo come protagoniste di un cambiamento cruciale. Non solo fattore di innovazione tecnologica, queste realtà giovani rappresentano oggi una delle leve più importanti per sostenere la competitività del nostro Paese nel panorama internazionale. Ciò assume particolare rilevanza nell’anno 2024, in cui la dinamicità del mercato e il bisogno di trasformazione digitale spingono verso nuove strategie di business.

    Dal Nord al Sud, le start-up italiane coprono settori diversificati: dalla green economy al fintech, passando per l’intelligenza artificiale e le biotecnologie. Secondo i dati più recenti dell’Osservatorio Start-up Italy, nel primo trimestre del 2024 si è registrato un incremento del 15% nel numero di nuove imprese innovative iscritte, con particolare concentrazione nelle regioni Lombardia, Lazio e Emilia-Romagna. Qui si gioca una partita cruciale che vede l’equilibrio tra investimenti pubblici e privati come elemento chiave per garantire sostenibilità e crescita.

    Tra le storie di successo più emblematiche di questo periodo c’è quella di GreenFuture, start-up milanese specializzata in soluzioni di energia rinnovabile personalizzata per le PMI. Fondata solo tre anni fa da un gruppo di ingegneri e imprenditori under 35, GreenFuture ha già attratto capitali per oltre 10 milioni di euro, espandendo la sua presenza anche in mercati esteri come Germania e Spagna. Il modello di business punta su consulenze digitali integrate e prodotti smart per ottimizzare il consumo energetico, adattandosi alle esigenze di piccole e medie imprese che sempre più si orientano verso la sostenibilità ambientale.

    A livello finanziario, le start-up italiane nel 2024 beneficiano di un ecosistema più maturo e accessibile. I venture capital italiani e internazionali, infatti, stanno intensificando le operazioni di funding: solo nei primi quattro mesi dell’anno, gli investimenti sono aumentati del 25% rispetto al 2023, raggiungendo 420 milioni di euro. Questo trend positivo, supportato anche da programmi europei di sviluppo come Horizon Europe, rappresenta un segnale importante per l’intero tessuto economico nazionale, soprattutto in un momento in cui la ripresa post-pandemica richiede strategie innovative e resilienti.

    Tuttavia, permangono sfide di rilievo per le start-up italiane. La burocrazia, benché in via di snellimento, rimane un elemento critico che rallenta i processi di crescita e espansione. Inoltre, la scarsità di professionisti specializzati in settori ad alta tecnologia limita la capacità di innovare su larga scala. Non meno importanti sono gli ostacoli legati all’accesso ai mercati globali, dove la concorrenza è sempre più agguerrita e richiede una visione strategica globale fin dalle prime fasi aziendali.

    Le prospettive, però, restano incoraggianti. L’impulso delle start-up italiane potrà trainare non solo l’economia digitale, ma anche la transizione verde e una maggiore internazionalizzazione delle PMI tradizionali. Incentivare lo sviluppo di queste realtà innovative significa anche investire nel capitale umano e tecnologico, costruendo un futuro economico più sostenibile e competitivo. Politiche pubbliche mirate, un sistema di finanziamento integrato e l’attenzione alle competenze digitali saranno fattori determinanti per consolidare questa crescita.

    In conclusione, le start-up italiane rappresentano oggi un modello virtuoso di innovazione e resilienza. Il 2024 appare come un anno decisivo per rafforzare il loro ruolo all’interno del sistema economico nazionale, contribuendo a far emergere l’Italia come hub di eccellenza nell’innovazione europea. Seguire da vicino queste realtà e comprenderne dinamiche e sfide è quindi essenziale per chiunque voglia interpretare il presente e anticipare il futuro dell’economia italiana.

  • Pagamenti digitali e crescita: il caso Satispay e le lezioni per le startup italiane

    Pagamenti digitali e crescita: il caso Satispay e le lezioni per le startup italiane

    Negli ultimi dieci anni il mercato dei pagamenti digitali in Italia ha conosciuto una trasformazione profonda: dalle carte e POS tradizionali a soluzioni mobile-first che puntano a semplicità, costi ridotti e integrazione per piccole imprese. In questo contesto una storia emblematica è quella di Satispay, startup italiana che ha saputo coniugare strategia commerciale, attenzione al merchant e utilizzo intelligente delle reti per scalare su scala nazionale. Questo articolo analizza il percorso, i dati chiave e le lezioni utili per le nuove imprese.

    Introduzione: contesto e punto di partenza
    Satispay nasce nel 2013 con l’obiettivo di offrire pagamenti via app indipendenti dalle carte, focalizzandosi inizialmente sui consumatori e sulle micro-imprese. Il contesto italiano, caratterizzato da una forte presenza di negozi di prossimità e da una frammentazione dei servizi di pagamento, ha rappresentato al tempo stesso una sfida e un’opportunità: ridurre i costi delle transazioni per i commercianti e semplificare l’esperienza per l’utente finale. Negli anni successivi la startup ha ampliato l’offerta includendo soluzioni per aziende, programmi cashback e partnership locali, accelerando l’adozione.

    Analisi: modelli di crescita, dati ed esempi pratici
    Il modello di Satispay si basa su pochi elementi chiave: zero commissioni per micropagamenti standard, una fee fissa per certi servizi business e incentivi per l’uso ripetuto. Questa struttura ha favorito l’adozione da parte di negozi con margini compressi — bar, alimentari, ristoranti — per i quali ridurre il costo delle transazioni è strategico. Dati e indicatori rilevanti emergono osservando tre vettori di crescita principali:
    – Adozione utenti: la semplicità dell’app e campagne mirate hanno generato una crescita virale. In fase di scala la metrica più osservata è stata il tasso di transazioni per utente mensile, che ha confermato l’engagement sostenuto rispetto ad altre soluzioni digitali.
    – Penetrazione merchant: la conversione dei negozi ha sfruttato la leva delle fiere locali, accordi territoriali e promozioni con associazioni di categoria. I negozi che hanno adottato la piattaforma hanno mostrato riduzioni tangibili dei costi di incasso e, in alcuni casi, incremento del traffico dovuto a offerte dedicate.
    – Economia unitaria: il percorso verso la redditività ha richiesto attenzione all’ARPU (ricavo medio per utente), al CAC (costo di acquisizione cliente) e al churn merchant. Per molte fintech italiane questi parametri hanno imposto round di finanziamento che hanno permesso investimenti in tecnologia e compliance bancaria.

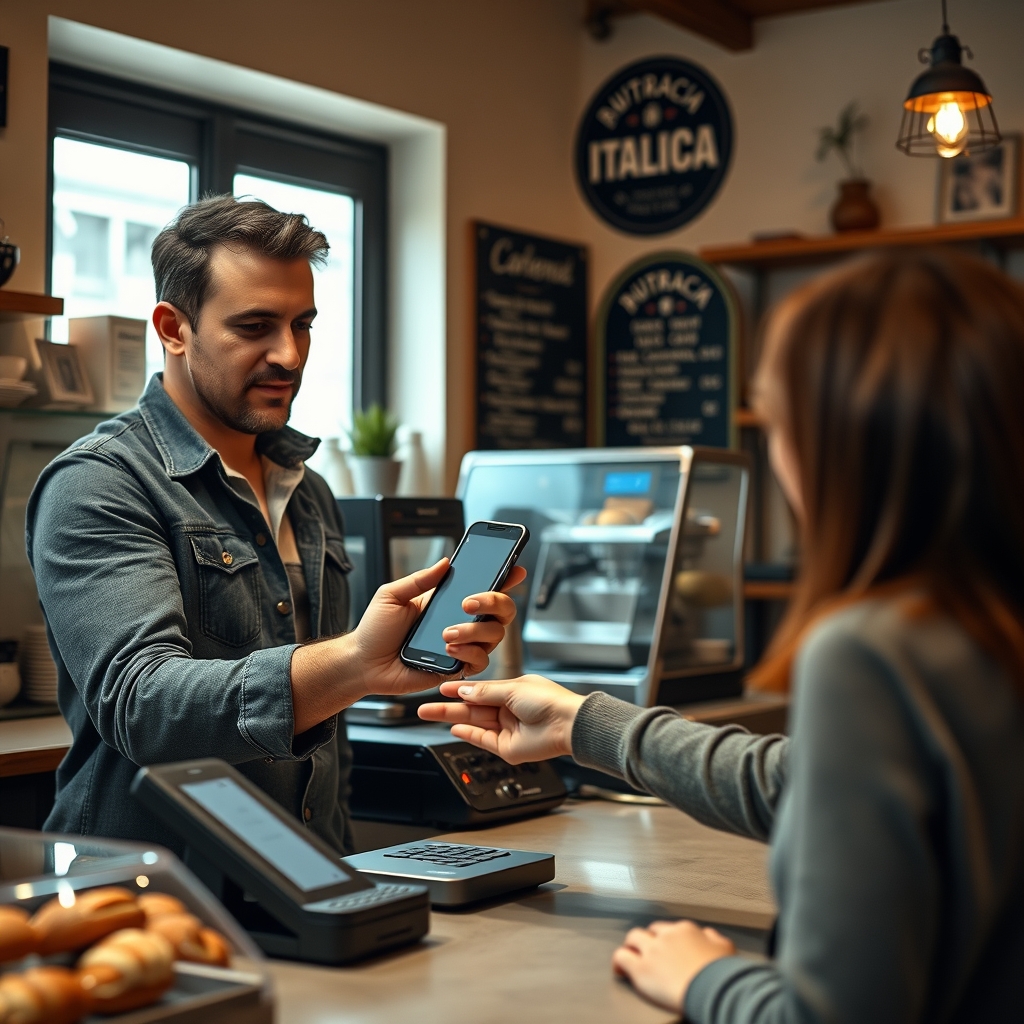
    Esempio pratico: un bar di quartiere che sostituisce parte delle transazioni in contanti con pagamenti via app riduce il costo medio per incasso e velocizza il flusso alla cassa, permettendo di dedicare più tempo al servizio e aumentare la rotazione dei clienti. Parallelamente, campagne locali che offrono piccoli sconti per pagamenti digitali hanno funzionato come leva di acquisizione low-cost, aumentando il tasso di conversione del passaparola.

    Implicazioni future: sfide e opportunità per le startup italiane
    Guardando avanti, il settore dei pagamenti rimane altamente competitivo ma ricco di opportunità per chi sa differenziarsi. Le principali implicazioni per le startup italiane sono quattro:
    1) Specializzazione verticale: soluzioni pensate per settori specifici (logistica B2B, ristorazione, turismo) possono ottenere tassi di adozione più rapidi rispetto a offerte generaliste.
    2) Partnership e integrazioni: collegare la piattaforma a gestionali, POS e marketplace locali aumenta il valore per merchant e utenti, creando barriere all’uscita.
    3) Compliance e fiducia: nel mercato finanziario la conformità normativa e la sicurezza dei pagamenti sono fattori di sopravvivenza. Investire in governance è non negoziabile.
    4) Unit economics sostenibili: la strada verso la redditività passa dalla capacità di mantenere un CAC contenuto e aumentare l’ARPU attraverso servizi a valore aggiunto (analitica, loyalty, finanziamento a breve termine per PMI).

    Per le startup italiane che ambiscono a crescere, la lezione di casi come Satispay è chiara: combinare un prodotto semplice e utile con una strategia di penetrazione territoriale, spendere in tecnologia per scalare le operazioni e costruire partnership che rendano la soluzione indispensabile per il business dei merchant. In un ecosistema dove l’innovazione spesso viene importata dall’estero, le imprese locali che valorizzano la proximità e la conoscenza del tessuto produttivo nazionale possono ritagliarsi spazi importanti, trasformando trasformazioni tecnologiche in valore economico concreto.

    Conclusione: il mercato italiano offre una finestra di opportunità per le fintech native digitali, ma richiede disciplina finanziaria, attenzione al cliente e visione integrata. Le startup che sapranno bilanciare crescita rapida e solidità dei conti avranno maggiori possibilità di scalare oltre i confini nazionali mantenendo radici nel mercato locale.

  • Italia 2026: tra debito, innovazione e transizione verde — che scenari per la crescita

    Italia 2026: tra debito, innovazione e transizione verde — che scenari per la crescita

    L’economia italiana entra nel 2026 con una combinazione di sfide strutturali e opportunità concrete. Dopo la fase acuta della crisi pandemica e l’onda d’urto energetica del 2022-2023, il Paese sta cercando un nuovo equilibrio che coniughi stabilità fiscale, rilancio degli investimenti e una transizione produttiva verso tecnologie più verdi e digitali. In questo quadro, le politiche pubbliche, il ruolo delle piccole e medie imprese (PMI) e l’assorbimento dei fondi europei restano fattori determinanti per il sentiero di crescita.

    La fotografia macro è nota: un debito pubblico fra i più alti d’Europa e un tessuto produttivo dominato dalle PMI. Il rapporto debito/PIL rimane sopra la media UE, condizionando lo spazio di manovra fiscale. Allo stesso tempo, l’Italia dispone di punti di forza non banali: una manifattura specializzata, un brand territoriale nel turismo e nell’agroalimentare, e una crescente capacità di attrarre investimenti nelle filiere high-tech, a condizione che si superino strozzature come burocrazia e infrastrutture arretrate.

    Un dossier cruciale è il PNRR: i circa 191,5 miliardi messi a disposizione dall’Unione Europea rappresentano un’opportunità storica per modernizzare scuole, sanità, trasporti e per accelerare la digitalizzazione e la transizione ecologica. L’efficacia di questo pacchetto dipende però dall’implementazione locale. Esempi concreti emergono già: progetti di ammodernamento delle reti ferroviarie in regioni del Nord e investimenti in efficienza energetica per il patrimonio immobiliare pubblico. Dove la governance locale ha dimostrato capacità di programmazione, i cantieri hanno prodotto risultati tangibili; altrove ritardi e contenziosi rallentano l’impatto.

    Sul fronte imprenditoriale, la resilienza delle PMI rimane la chiave. Distretti come quelli di Emilia-Romagna, Veneto e Lombardia continuano a esprimere eccellenze nella meccanica, nell’automotive e nel manifatturiero avanzato, beneficiando di una rete di fornitori e competenze tecniche. Allo stesso tempo, emergono nuovi casi di successo nelle tecnologie ambientali e nel software industriale: start-up e PMI innovative che sviluppano soluzioni per l’efficienza energetica, l’economia circolare e la digitalizzazione della produzione. Questi esempi dimostrano come la specializzazione e l’export possano compensare la limitata dimensione media delle imprese italiane.

    Il mercato del lavoro mostra segnali contrastanti. Il tasso di occupazione è migliorato rispetto ai picchi di crisi, ma la precarietà contrattuale e la bassa partecipazione della popolazione adulta alle attività di upskilling rimangono criticità. La transizione digitale e verde richiederà competenze nuove e maggiori investimenti in formazione continua: qui si aprono opportunità per politiche attive e per un dialogo più stretto tra imprese, scuole tecniche e università.

    Un capitolo fondamentale riguarda l’energia. L’Italia ha accelerato negli ultimi anni la diversificazione delle fonti e gli investimenti in rinnovabili, spinta anche dall’aumento dei costi energetici e dalle tensioni geopolitiche. Progetti di fotovoltaico, eolico offshore e accumulo energetico stanno crescendo, anche se permessi e connessioni di rete rimangono un freno. Il rafforzamento delle infrastrutture di rete e un quadro normativo stabile sono necessari per trasformare l’ondata di investimenti in benefici duraturi per famiglie e imprese.

    Dal punto di vista territoriale, la questione del divario Nord-Sud resta centrale. La convergenza richiede investimenti infrastrutturali mirati, politiche industriali locali e sostegno alle filiere strategiche del Mezzogiorno. Alcune iniziative di successo dimostrano che l’attrazione di investimenti stranieri e la valorizzazione di risorse locali (turismo sostenibile, agrifood di qualità, blue economy) possono fungere da moltiplicatori economici quando accompagnate da governance efficiente.

    Implicazioni future: nel breve periodo la priorità sarà contenere i rischi legati a rallentamenti globali e a possibili turbolenze finanziarie, preservando però lo spazio per investimenti produttivi. Nel medio termine, la crescita sostenibile dipenderà dalla capacità di digitalizzare la PA, semplificare il sistema autorizzativo, rafforzare le infrastrutture e promuovere politiche formative adeguate ai nuovi profili professionali. Le scelte sull’allocazione del PNRR e sulla governance delle riforme faranno la differenza: se ben implementate, possono tradursi in maggior produttività, ampliamento dell’occupazione qualificata e riduzione delle disuguaglianze territoriali.

    In conclusione, l’Italia parte da vincoli significativi ma non è priva di leve per una ripresa duratura. Il mix di politiche pubbliche coerenti, mobilitazione del capitale privato e rafforzamento del capitale umano rappresenta la strada più realistica per trasformare le sfide del presente in opportunità di crescita nazionale per il prossimo decennio.

  • PNRR, rallentamenti e opportunità: come l Italia può trasformare i fondi in crescita duratura

    PNRR, rallentamenti e opportunità: come l Italia può trasformare i fondi in crescita duratura

    Il Piano Nazionale di Ripresa e Resilienza ha rappresentato per l Italia un occasione storica per modernizzare infrastrutture, digitalizzare la pubblica amministrazione e accelerare la transizione ecologica. A distanza di alcuni anni dall avvio dei progetti, il dibattito pubblico si concentra su un nodo cruciale: la capacità del paese di tradurre risorse europee in risultati tangibili e sostenibili. Analizziamo lo stato dell attuazione, i principali ostacoli emersi e le opportunità che restano disponibili per convertire il PNRR in crescita reale e duratura.

    Il contesto di partenza era ambizioso. All Italia sono state assegnate risorse ingenti nell ambito del programma Next Generation EU, con oltre centottantamiliardi destinati a investimenti e riforme. La strategia copre settori chiave come infrastrutture verdi, digitalizzazione, ricerca e politiche per il lavoro. Tuttavia la fase di implementazione ha evidenziato ritardi e difficoltà operative. Problemi di capacità amministrativa, complessita procedurali legate agli appalti pubblici e resistenze locali hanno rallentato molte iniziative, riducendo il ritmo di spesa rispetto alle attese iniziali.

    Un esempio emblematico riguarda progetti infrastrutturali nel Mezzogiorno, dove cantieri per reti energetiche e rigenerazione urbana procedono a velocita disomogenea. In alcuni casi le gare sono state annullate o sospese per ricorsi, mentre in altri territori i tempi di autorizzazione sono risultati superiori a quelli previsti. Sul fronte digitale, alcuni interventi per la banda ultralarga e la digitalizzazione della pubblica amministrazione hanno avuto progressi più rapidi, ma restano sfide importanti nella scalabilita delle soluzioni e nella formazione del capitale umano necessario per sfruttare pienamente le nuove infrastrutture.

    La dimensione delle riforme collegate al PNRR e la loro attuazione rappresentano un fattore determinante. Semplificazione delle procedure amministrative, riforma della giustizia civile e sostegno all imprenditorialita sono passaggi che incidono direttamente sulla capacita di attrarre investimenti privati e di accelerare la realizzazione dei progetti. Dove le riforme hanno fatto passi concreti si registra una maggiore fiducia da parte degli operatori economici, con effetti positivi su investimenti e occupazione. Viceversa, l incertezza normativa rischia di frenare l effetto moltiplicatore delle spese pubbliche.

    Dal punto di vista finanziario esiste anche il rischio che una distribuzione irregolare delle risorse amplifichi squilibri territoriali. Per evitare questo scenario e massimizzare l efficacia degli interventi, serve una strategia che combini controllo pubblico e leva privata. Strumenti di cofinanziamento, partenariati pubblico privati ben strutturati e incentivi fiscali mirati possono favorire l ingresso di capitale privato e garantire la manutenzione degli investimenti nel lungo periodo.

    Le implicazioni per il mercato del lavoro sono rilevanti. Investimenti in infrastrutture verdi e digitalizzazione possono creare domanda di nuove competenze, ma solo se accompagnati da politiche attive di formazione e riconversione professionale. Programmi mirati per giovani e lavoratori over 40 possono ridurre il mismatch tra offerta e domanda di lavoro e incrementare la produttivita complessiva.

    Guardando al medio termine, le opportunita sono significative se si costruisce un approccio integrato. Primo, rafforzare la governance dei progetti con centri di competenza regionali in grado di supportare le amministrazioni locali nelle procedure tecniche e amministrative. Secondo, snellire i processi di procurement puntando su gare piu snelle e su standard chiari per evitare contenziosi. Terzo, valorizzare il ruolo delle imprese locali mediante contratti che incentivino performance e manutenzione.

    Uno scenario virtuoso comporterebbe un effetto leva sul settore privato, con investimenti addizionali e innalzamento della capacita produttiva del paese. L Italia potrebbe non solo recuperare ritardi strutturali, ma anche rafforzare la propria competitivita in settori strategici come energia pulita, mobilita sostenibile e tecnologie dell informazione.

    In conclusione, il PNRR resta uno strumento potente, ma la sua efficacia dipende dalla capacita di trasformare piani in cantieri funzionali e sostenibili. Accelerare la semplificazione, rafforzare competenze amministrative, favorire la partecipazione del capitale privato e puntare su formazione mirata sono passaggi necessari. Solo con azioni coordinate l Italia potra convertire le risorse europee in crescita reale, occupazione qualificata e un tessuto produttivo piu resiliente.

  • L’Italia tra ripresa e riforme: dove va l’economia nazionale

    L’Italia tra ripresa e riforme: dove va l’economia nazionale

    Nell’anno in cui l’Europa affronta transizioni energetiche, rialzi dei tassi e pressioni inflazionistiche residue, l’economia italiana si trova in un punto di svolta. Dopo la forte contrazione indotta dalla pandemia e la successiva ripresa trainata dall’export e dal turismo, il Paese deve ora tradurre le risorse disponibili e le opportunità globali in crescita sostenibile. Il contesto politico, l’attuazione del Piano Nazionale di Ripresa e Resilienza (PNRR) e la capacità delle imprese italiane di innovare saranno fattori decisivi per la traiettoria futura.

    Analisi: performance, leve e settori chiave

    Il quadro macroeconomico appare misto. Il PIL italiano ha mostrato segnali di ripresa ma la crescita è rimasta contenuta rispetto ad altri partner europei. Il debito pubblico resta elevato, oltre il 140% del PIL, limitando lo spazio fiscale e aumentando la vulnerabilità agli shock finanziari. Sul fronte del lavoro, la disoccupazione complessiva è calata rispetto ai picchi post‑pandemia, ma il mercato del lavoro continua a mostrare dualità: bassi livelli di partecipazione giovanile e aree del Paese con tassi di occupazione decisamente inferiori alla media nazionale.

    Tra le leve positive vanno citati export e manifattura specializzata. L’Italia conserva un profilo competitivo nei settori ad alto valore aggiunto: meccanica di precisione, automotive di nicchia, alimentare di qualità e moda. Questi comparti hanno beneficiato del rimbalzo della domanda estera e dei cambi favorevoli. Anche il turismo ha registrato una forte ripresa, riportando flussi significativi nelle grandi città d’arte e nelle località balneari, a supporto di servizi e microimprese locali.

    Un elemento centrale è il PNRR: con risorse pubbliche e cofinanziamenti per circa 191 miliardi di euro, il piano rappresenta un’opportunità senza precedenti per digitalizzazione, transizione verde e infrastrutture. Tuttavia, l’efficacia dipende dalla capacità amministrativa di allocare e spendere le risorse rapidamente e con criteri di qualità. In molte regioni si osservano progressi, ma persistono ritardi burocratici che rischiano di compromettere l’impatto sul breve periodo.

    La transizione energetica è un altro campo di battaglia economico. Investimenti privati e pubblici stanno puntando su rinnovabili, efficienza energetica e progetti pilota di idrogeno, in particolare nel Sud. Questi interventi possono ridurre la dipendenza dalle importazioni energetiche e creare nuovi cluster industriali, ma richiedono politiche industriali coerenti e formazione tecnica specializzata.

    Esempi concreti: cluster dell’Emilia‑Romagna e del Veneto continuano a dimostrare resilienza grazie a catene del valore integrate; Milano consolida la sua leadership fintech e dell’innovazione, attirando talenti e capitali; PMI toscane della moda e dell’agroalimentare sfruttano canali digitali per espandere i mercati esteri. Al contempo, molte piccole imprese lamentano difficoltà di accesso al credito e carenza di competenze digitali, ostacoli che le limitano nella scalabilità.

    Implicazioni future: rischi e opportunità

    Guardando avanti, lo scenario italiano si articola su due filoni. Nel primo, l’attuazione efficiente del PNRR, accompagnata da riforme strutturali (semplificazione amministrativa, giustizia civile più rapida, politiche attive per il lavoro e formazione tecnica), può innescare una fase di crescita più solida e inclusiva. Investimenti pubblici mirati e incentivi per la transizione verde potrebbero rilanciare gli investimenti privati, favorire l’attrazione di investimenti esteri e stimolare l’innovazione nelle PMI.

    Nel secondo filone, se i ritardi burocratici persistono e le riforme rimangono fragmentate, il rischio è di crescita stagnante, con conseguenze su occupazione giovanile e coesione territoriale. L’aumento dei tassi reali e i vincoli sul bilancio pubblico potrebbero comprimere le possibilità di policy anticicliche in caso di shock esterni.

    Per le imprese italiane la road map è chiara: incrementare investimenti in digitalizzazione e green tech, sviluppare competenze specializzate, consolidare reti di export e cercare aggregazioni per aumentare scala e competitività. Per le istituzioni, la sfida è garantire governance efficiente dei fondi europei, riforme strutturali credibili e misure che favoriscano la partecipazione di giovani e talenti internazionali.

    In conclusione, l’Italia ha davanti a sé opportunità concrete per modernizzare il proprio modello produttivo e migliorare la qualità della crescita. La posta in gioco è alta: trasformare risorse e idee in risultati reali richiederà pragmatismo, capacità amministrativa e visione politica. Se questi elementi saranno allineati, il paese potrà recuperare terreno e costruire una crescita più resiliente e sostenibile.

  • Transizione energetica e industria italiana: opportunità, ostacoli e il ruolo del PNRR

    Transizione energetica e industria italiana: opportunità, ostacoli e il ruolo del PNRR

    La transizione energetica rappresenta oggi uno degli snodi centrali per la competitività dell’industria italiana. Con la spinta verso la decarbonizzazione e l’adozione di tecnologie più efficienti, le imprese si confrontano con una doppia sfida: cogliere le opportunità di investimento e innovazione, mentre gestiscono costi e complessità operative. In questo articolo analizziamo come il Piano Nazionale di Ripresa e Resilienza (PNRR), i mercati dell’energia e gli esempi concreti di aziende stiano rimodellando il tessuto produttivo nazionale.

    Contesto: negli ultimi anni la politica industriale italiana si è allineata agli obiettivi europei sul clima e alla agenda digitale. Il PNRR ha assegnato all’Italia risorse significative, pari a circa 191,5 miliardi di euro, con una quota destinata a investimenti green e alla transizione energetica. Queste risorse intendono sostenere infrastrutture, efficienza energetica negli edifici industriali, digitalizzazione dei processi e sviluppo delle energie rinnovabili. Contemporaneamente la volatilità dei prezzi energetici, in parte acuita dalla crisi geopolitica in Europa, ha reso urgente per molte imprese la riduzione della dipendenza dai combustibili fossili.

    Analisi: sul piano delle tecnologie, le opportunità principali riguardano l’elettrificazione dei processi, l’efficienza energetica, l’adozione di sistemi di accumulo e la produzione distribuita di energia rinnovabile. Settori come la ceramica, la siderurgia leggera, l’agroalimentare e la chimica di speciale interesse stanno sperimentando interventi di smart manufacturing e impianti connessi a fonti rinnovabili. Ad esempio, grandi gruppi energetici italiani hanno annunciato piani per ampliare la capacità fotovoltaica e le infrastrutture di storage, mentre PMI manifatturiere in Lombardia ed Emilia-Romagna hanno investito in pompe di calore e in sistemi di recupero termico per ridurre consumi e costi operativi.

    I numeri aiutano a comprendere la portata del cambiamento: il PNRR prevede misure esplicite per l’efficienza energetica e la produzione rinnovabile nelle filiere produttive, oltre a incentivi per la riqualificazione degli stabilimenti. Numerosi bandi regionali collegati ai fondi europei hanno cofinanziato progetti per la sostituzione di caldaie industriali, l’installazione di pannelli solari e la realizzazione di reti di teleriscaldamento a basse emissioni. Tuttavia, l’accesso ai finanziamenti rimane spesso una barriera per le micro e piccole imprese, che affrontano procedure complesse e richieste di cofinanziamento.

    Un altro elemento cruciale è la filiera delle componenti: la transizione richiede semiconduttori, inverter, sistemi di accumulo e materiali avanzati. Qui l’Italia può giocare un ruolo di nicchia grazie a settori specializzati, ma la dipendenza da fornitori esteri per alcune tecnologie strategiche rimane un punto di vulnerabilità. Inoltre, la formazione delle competenze tecniche è fondamentale: la domanda di figure qualificate in energy management, ingegneria dei sistemi e digitalizzazione industriale supera spesso l’offerta locale.

    Esempi concreti: la trasformazione di alcuni distretti industriali mostra percorsi replicabili. In un caso recente, un impianto tessile ha ridotto il consumo energetico del 30% intervenendo su cogenerazione, recupero termico e automazione dei processi; il ritorno economico si è concretizzato in meno di cinque anni. Allo stesso modo, una PMI della componentistica meccanica ha sviluppato una partnership con un’energy community locale per condividere produzione fotovoltaica e stabilizzare i costi energetici, dimostrando che modelli di cooperazione territoriale possono rafforzare la resilienza delle filiere.

    Implicazioni future: nei prossimi 5-10 anni la capacità dell’industria italiana di trarre vantaggio dalla transizione energetica dipenderà da tre fattori principali. Primo, la capacità di accelerare l’accesso ai finanziamenti per le PMI, semplificando procedure e offrendo strumenti di de-risking come garanzie pubbliche e finanziamenti agevolati. Secondo, lo sviluppo di una filiera nazionale più robusta per componenti critiche e lo stimolo all’innovazione tramite centri di ricerca e hub tecnologici. Terzo, la formazione e il ricollocamento di competenze tecniche, con programmi per incentivi alla formazione continua e collaborazioni scuola-impresa.

    Dal punto di vista geopolitico ed economico, la riduzione della dipendenza energetica migliora la sicurezza delle catene produttive e abbassa l’esposizione alle fluttuazioni dei prezzi. Per le imprese, la transizione può tradursi in vantaggi competitivi: costi energetici più bassi, prodotti a maggiore valore aggiunto e migliori standard ESG, sempre più richiesti dai mercati internazionali. Tuttavia, il rischio è una frammentazione territoriale degli esiti: senza politiche mirate, le regioni più svantaggiate potrebbero restare indietro, reiterando divari storici.

    Conclusione: la transizione energetica è un’opportunità strategica per rilanciare l’industria italiana, ma richiede azioni coordinate tra Stato, imprese e sistema finanziario. Il PNRR ha messo sul tavolo risorse e strumenti, ma il successo dipenderà dalla capacità di tradurre queste risorse in progetti reali, scalabili e inclusivi. Chi saprà innovare processi, stringere alleanze territoriali e investire nelle competenze avrà maggiori chance di prosperare nella nuova economia a basse emissioni.

  • L’Italia che invecchia: sfide fiscali e opportunità per il mercato del lavoro

    L’Italia che invecchia: sfide fiscali e opportunità per il mercato del lavoro

    Il progressivo invecchiamento della popolazione italiana sta diventando uno dei temi centrali per la sostenibilità delle finanze pubbliche e la competitività del mercato del lavoro. Con una delle speranze di vita più alte al mondo e un tasso di natalità tra i più bassi in Europa, l’Italia affronta una trasformazione demografica che richiede interventi strutturali per mantenere crescita, welfare e coesione sociale.

    Negli ultimi dieci anni la quota di popolazione oltre i 65 anni è salita costantemente, superando oggi il 23% del totale. Contestualmente, il rapporto tra occupati e pensionati si è ridotto, aumentando la pressione sul sistema pensionistico e sui conti pubblici. Questa dinamica incide anche sul Pil pro capite, sulla domanda interna e sulla capacità di innovazione complessiva del Paese.

    Analisi: dati, numeri e esempi concreti

    I principali indicatori demografici e socio-economici mostrano una situazione complessa. Il tasso di fecondità si attesta intorno a 1,24 figli per donna, ben al di sotto della soglia di sostituzione generazionale (2,1). L’età mediana della popolazione cresce oltre i 47 anni. Secondo stime recenti, se l’attuale tendenza persiste, il numero di persone in età lavorativa (15-64 anni) potrebbe ridursi di circa il 15-20% nei prossimi trent’anni.

    Il sistema pensionistico italiano, basato su un mix di principi contributivi e retributivi, vede aumentare il rapporto tra pensionati e lavoratori attivi: ciò comporta maggiori oneri contributivi a carico delle imprese e dei lavoratori, potenziali aumenti di spesa pubblica e un crescente debito implicito. Ad esempio, regioni con popolazioni più anziane come il Molise e la Liguria mostrano già segnali di sofferenza nei bilanci locali e nella capacità di attrarre nuova occupazione.

    Dal lato del mercato del lavoro, l’invecchiamento porta sia sfide sia opportunità. Le imprese italiane, soprattutto le Pmi con forte specializzazione manifatturiera, stanno incontrando difficoltà a reperire competenze mature in settori tecnici e artigianali, mentre emergono nuovi spazi per servizi rivolti agli over 65: dalla salute all’istruzione permanente, dal turismo esperienziale alla silver economy. Alcune start-up italiane hanno iniziato a sviluppare soluzioni tecnologiche per l’assistenza domiciliare e la telemedicina, mostrando come l’innovazione possa mitigare gli effetti demografici.

    Un caso esplicativo è la trasformazione di aziende del made in Italy che investono nella formazione continua dei dipendenti senior, riuscendo a mantenere competenze specialistiche e a trasferire sapere ai più giovani. Allo stesso tempo, programmi di integrazione per migranti e incentivi all’occupazione femminile possono aumentare la partecipazione alla forza lavoro e attenuare il declino demografico.

    Implicazioni future e possibili risposte di politica economica

    Le implicazioni per il futuro richiedono un mix di politiche preventive e adattive. Sul fronte fiscale, è cruciale rivedere la struttura della spesa pubblica per garantire la sostenibilità del welfare: riforme mirate alle pensioni, ma anche investimenti in prevenzione sanitaria e gestione efficiente delle cronicità, possono ridurre i costi a lungo termine.

    Nel mercato del lavoro, servono politiche attive che favoriscano la formazione continua, la riqualificazione professionale e la conciliazione lavoro-famiglia. Incentivi fiscali per le imprese che assumono giovani e donne, programmi di apprendistato e politiche migratorie intelligenti possono contribuire ad ampliare la base occupazionale.

    La digitalizzazione e l’automazione rappresentano leve importanti: investire in tecnologie che aumentano la produttività può compensare la diminuzione della forza lavoro. Tuttavia, questo richiede politiche di accompagnamento per evitare esclusione e disoccupazione tecnologica, con particolare attenzione alle competenze digitali degli adulti e dei lavoratori senior.

    Infine, è fondamentale un approccio territoriale differenziato: alcune regioni italiane sono più avanti nel processo di invecchiamento e necessitano di interventi su misura per infrastrutture sanitarie, mobilità e servizi sociali. Coordinare politiche nazionali e iniziative locali aumenterà l’efficacia degli interventi.

    In sintesi, l’invecchiamento demografico è una sfida seria ma non insormontabile per l’Italia. Con riforme mirate, investimenti in capitale umano e tecnologia, e politiche di inclusione attive, il Paese può trasformare un vincolo demografico in un’opportunità di innovazione e rinnovamento economico.

  • Da startup a infrastruttura: il caso Satispay e la trasformazione dei pagamenti locali

    Da startup a infrastruttura: il caso Satispay e la trasformazione dei pagamenti locali

    Negli ultimi dieci anni l’Italia ha visto nascere e crescere startup capaci di incidere profondamente sulle abitudini quotidiane. Tra queste, Satispay rappresenta un caso emblematico: partita come soluzione per i micro-pagamenti tra privati, ha saputo evolversi fino a diventare una piattaforma usata da negozi, professionisti e pubblica amministrazione. Analizzare il suo percorso aiuta a comprendere dinamiche di mercato, scelte di business e le possibili traiettorie future dell’ecosistema fintech italiano.

    Il contesto: digitalizzazione crescente e bisogno di alternative efficienti

    Il contesto italiano degli ultimi anni è stato caratterizzato da una spinta verso la digitalizzazione dei pagamenti: dal cashback di stato alle iniziative locali per incentivare i pagamenti tracciabili, passando per un’adozione crescente degli smartphone. Questo terreno ha favorito la diffusione di soluzioni che offrono semplicità e costi contenuti per i commercianti. Satispay, nata per semplificare i trasferimenti tra persone e i micropagamenti nei negozi, ha intercettato questa domanda con un’offerta che abbina praticità per l’utente a una struttura di costi pensata per le piccole imprese.

    Analisi: modello di business, crescita e competitività

    Il modello di Satispay si basa su tre leve principali: semplicità dell’esperienza utente, costi prevedibili per il commerciante e integrazione con servizi aggiuntivi. Per gli utenti l’app offre funzionalità immediate — invio di denaro tra amici, pagamento presso esercizi convenzionati, ricariche — con pochi tap. Per i commercianti il valore è nella trasparenza delle commissioni: spesso un canone fisso o costi marginali inferiori rispetto alle carte tradizionali, che rende l’offerta attrattiva soprattutto per bar, ristoranti e negozi di prossimità.

    Dal punto di vista finanziario, la crescita si è sostenuta attraverso round di investimento e partnership strategiche. I fondi raccolti hanno permesso investimenti in tecnologia, marketing e sviluppo commerciale. La sfida è stata trasformare la base utenti in una massa critica di transazioni ricorrenti e ampliare i ricavi con servizi a valore aggiunto — ad esempio strumenti per la gestione del cassetto fiscale, programmi fedeltà o integrazioni B2B.

    Esempi concreti sul territorio mostrano l’impatto: in molte città italiane i bar di quartiere hanno adottato l’app per velocizzare i pagamenti al banco, ridurre la necessità di contante e migliorare l’efficienza. Allo stesso tempo, iniziative locali hanno sfruttato la piattaforma per distribuire incentivi e sussidi in modo tracciabile, dimostrando come una tecnologia nata per i consumatori possa divenire strumento di policy pubblica.

    Rischi e competizione

    Il percorso non è privo di ostacoli. Il settore dei pagamenti è altamente competitivo: banche, grandi operatori internazionali e altre fintech puntano a catturare la stessa domanda. Inoltre, la regolamentazione europea (PSD2, norme antiriciclaggio) impone requisiti stringenti su sicurezza e compliance, incrementando i costi operativi. La capacità di mantenere margini sostenibili passando da transazioni occasionali a volumi elevati e servizi a pagamento sarà decisiva per la redditività a lungo termine.

    Implicazioni future: verso un ecosistema di servizi integrati

    Il caso Satispay suggerisce alcune implicazioni rilevanti per l’economia italiana. Primo: le startup che risolvono problemi concreti della filiera locale (micro-pagamenti, gestione della liquidità per le PMI, strumenti fiscali semplificati) possono scalare combinando tecnologia e presenza capillare sul territorio. Secondo: la competizione spingerà verso aggregazione e partnership; è plausibile aspettarsi collaborazioni più strette tra fintech e banche tradizionali, nonché acquisizioni mirate. Terzo: la digitalizzazione dei pagamenti può essere leva per aumentare la tracciabilità economica, con effetti positivi su evasione e progettazione di politiche pubbliche più mirate.

    Per i commercianti locali, l’adozione di soluzioni come Satispay significa non solo efficienza operativa, ma anche la possibilità di accedere a dati utili per capire i comportamenti dei clienti e costruire offerte personalizzate. Per i policymaker, il compito sarà bilanciare la promozione dell’innovazione con la tutela dei dati e la stabilità del sistema finanziario.

    Conclusione

    Il percorso delle startup di pagamento in Italia mostra come innovazione, attenzione al mercato locale e capacità di costruire fiducia siano elementi chiave per costruire piattaforme resilienti. Satispay, con i suoi punti di forza e le sfide ancora aperte, è un esempio plastico di questa dinamica: un’idea che ha saputo trasformarsi in infrastruttura per i pagamenti di prossimità, con ricadute significative sull’economia reale. Nei prossimi anni guarderemo alla capacità di queste aziende di diversificare i ricavi, gestire la competizione e integrarsi con attori tradizionali come l’elemento discriminante tra leader di mercato e nicchie specializzate.